

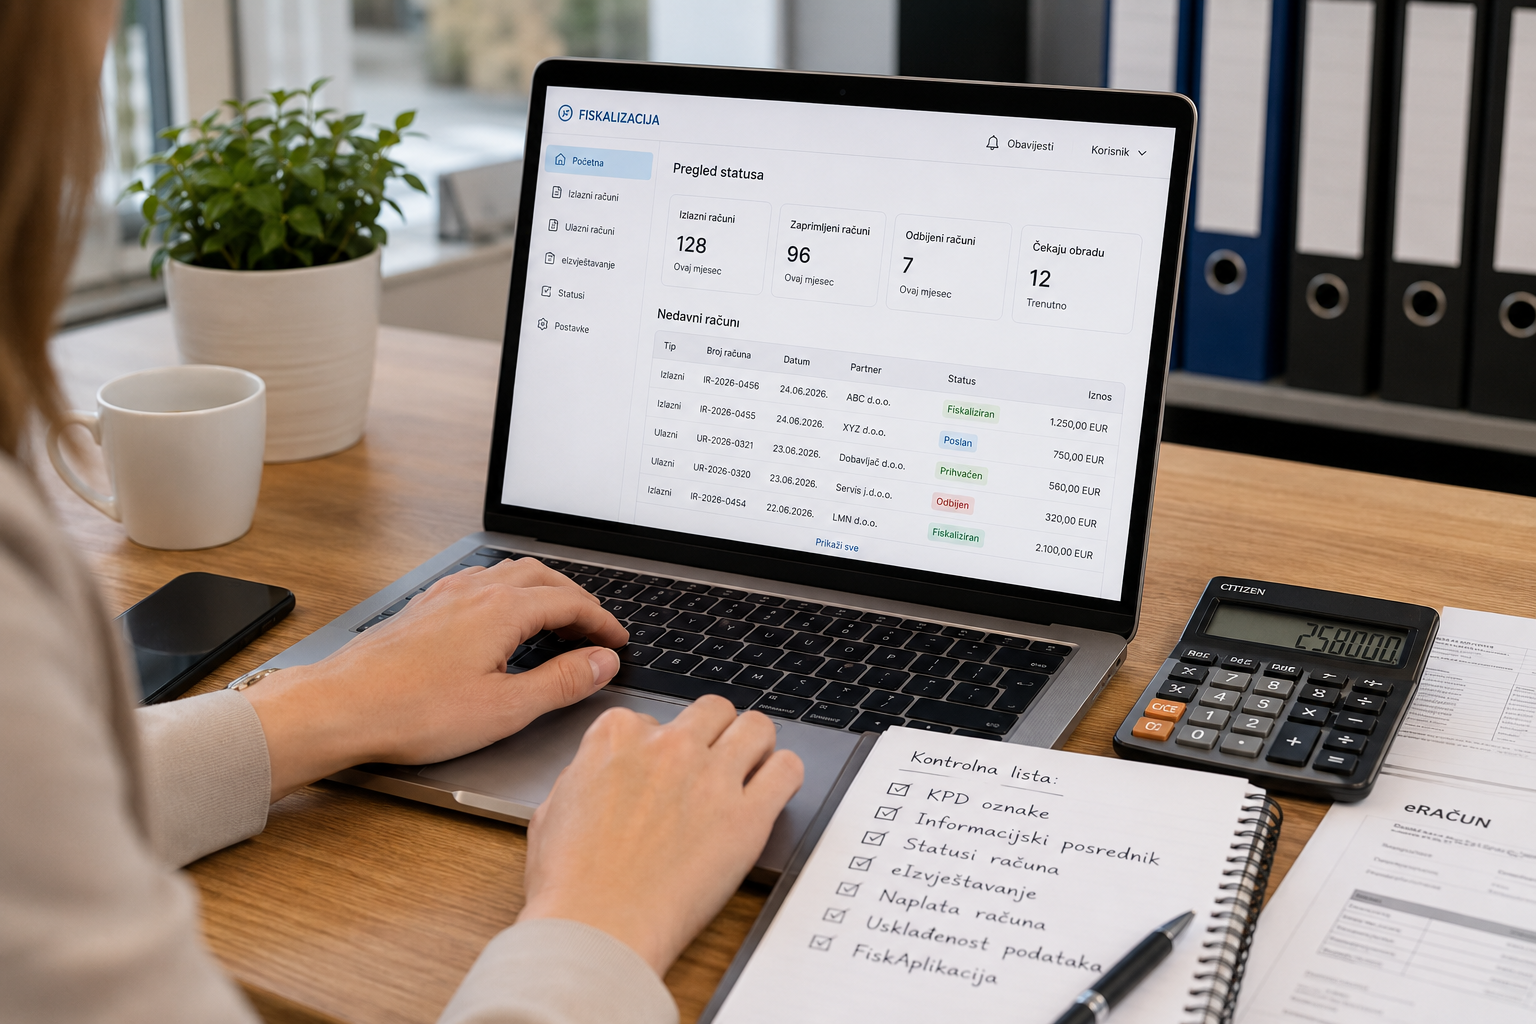
Fiskalizacija 2.0 više nije promjena koja tek dolazi. Od 1. siječnja 2026. novi sustav eRačuna i fiskalizacije postao je dio svakodnevnog poslovanja velikog broja hrvatskih poduzetnika.
Ipak, osam mjeseci nakon početka primjene i dalje se ponavljaju ista pitanja: Je li PDF račun eRačun? Kako pronaći odgovarajuću KPD oznaku? Što napraviti ako je ulazni eRačun pogrešan? Kako pratiti status računa? Treba li prijaviti naplatu eRačuna?
Dio razloga leži u tome što Fiskalizacija 2.0 nije samo promjena formata računa. Ona utječe na cijeli proces izdavanja, zaprimanja, fiskalizacije i praćenja računa te komunikaciju između poduzetnika, informacijskog posrednika i računovodstva.
Uz to, Porezna uprava tijekom 2026. nastavlja dorađivati tehničke specifikacije, validatore i aplikacije povezane s novim sustavom. Primjerice, tijekom godine objavljivane su nove verzije validatora i tehničkih specifikacija, kao i aplikacijski odgovor za odbijanje računa.
Zato je važno pratiti aktualne upute, a ne oslanjati se samo na informacije prikupljene prije početka primjene.
U nastavku izdvajamo 8 čestih problema i nedoumica povezanih s Fiskalizacijom 2.0 i eRačunima na koje bi poduzetnici trebali obratiti pozornost.
1. PDF račun nije isto što i eRačun
Jedna od najčešćih zabluda jest da je račun izrađen kao PDF dokument i poslan kupcu e-mailom automatski eRačun.
Nije.
eRačun je račun koji je izdan, poslan i zaprimljen u strukturiranom elektroničkom obliku koji omogućuje njegovu automatsku i elektroničku obradu.
PDF može biti vizualni prikaz računa, ali sam po sebi nije strukturirani eRačun.
To znači da slanje PDF računa poslovnom partneru e-mailom ne zamjenjuje razmjenu eRačuna kada se na konkretnu transakciju primjenjuje obveza izdavanja eRačuna.
Za poduzetnika je zato važno razlikovati dvije stvari: digitalni dokument koji čovjek može pročitati i strukturirani elektronički račun koji poslovni sustavi mogu automatski obraditi.
2. KPD 2025 oznake ne treba ostaviti za „kasnije“
Druga česta poteškoća odnosi se na KPD 2025 oznake.
Obveznici primjene Zakona o fiskalizaciji stavke robe i usluga u eRačunu trebaju povezati s odgovarajućom klasifikacijskom oznakom i iskazati je šesteroznamenkastom brojčanom oznakom. Za pretraživanje KPD-a 2025 Porezna uprava upućuje na aplikaciju KLASUS Državnog zavoda za statistiku.
Za poduzetnika to u praksi znači da nije dovoljno samo aktivirati program za izdavanje eRačuna.
Potrebno je pregledati proizvode i usluge koje fakturirate te im dodijeliti odgovarajuće KPD oznake.
Ako imate nekoliko standardnih usluga, taj posao može biti relativno jednostavan. Ako imate stotine artikala ili velik broj različitih usluga, priprema može zahtijevati znatno više vremena.
Zato je bolje unaprijed urediti katalog proizvoda i usluga nego odgovarajuću KPD oznaku tražiti svaki put kada trebate izdati račun.
3. „Račun je poslan“ više nije kraj procesa
Kod klasičnog poslovanja često smo proces promatrali vrlo jednostavno: račun je izrađen, poslan kupcu i dostavljen računovodstvu.
Kod Fiskalizacije 2.0 potrebno je razumjeti i što se s eRačunom događa nakon slanja.
Razmjenu eRačuna prati postupak fiskalizacije, pri čemu automatizirana programska rješenja izdavatelja i primatelja dostavljaju propisane podatke Poreznoj upravi.
Uz to, sustav eIzvještavanja obuhvaća dodatne podatke povezane s računima, uključujući podatke o naplati izlaznih računa i odbijanju zaprimljenih eRačuna.
Zato osoba koja izdaje račune ne bi trebala znati samo kako kliknuti „Pošalji“.
Važno je znati i gdje provjeriti status računa, kako evidentirati naplatu te što napraviti ako račun bude odbijen ili se pojavi druga nepravilnost.
4. Nije svaki zaprimljeni eRačun automatski ispravan
Ulazni eRačun nije dokument koji treba samo zaprimiti i proslijediti knjigovođi.
Prije obrade potrebno je provjeriti odgovara li račun stvarno primljenoj robi ili usluzi, jesu li navedeni podaci ispravni i postoji li razlog zbog kojeg račun treba odbiti.
Zato bi svako poduzeće trebalo imati jasan odgovor na pitanja:
- Tko pregledava ulazne eRačune?
- Tko ih odobrava?
- Tko kontaktira dobavljača ako račun nije ispravan?
- Tko evidentira odbijanje računa?
- Kako informacija o odbijenom računu dolazi do računovodstva?
Porezna uprava je tijekom 2026. dodatno objavila i tehničku dokumentaciju povezanu s aplikacijskim odgovorom za odbijanje računa, što dodatno pokazuje da prihvat ili odbijanje računa treba promatrati kao dio procesa, a ne kao usputnu radnju.
5. Informacijski posrednik ne znači da više ne morate razumjeti proces
Mnogi poduzetnici za izdavanje i zaprimanje eRačuna koriste informacijskog posrednika.
Informacijski posrednik omogućuje kreiranje, slanje i primanje eRačuna prema drugim poslovnim subjektima, ali korištenje posrednika ne znači da poduzetnik više ne treba razumjeti vlastiti proces.
Potrebno je znati:
- kojeg informacijskog posrednika koristite
- jesu li potrebna ovlaštenja pravilno postavljena
- tko provodi fiskalizaciju
- gdje pregledavate ulazne i izlazne eRačune
- gdje pratite njihove statuse
- kako evidentirate naplatu
- kome se obraćate ako nešto ne funkcionira.
Drugim riječima, informacijski posrednik može automatizirati velik dio tehničkog procesa, ali odgovornost za organizaciju poslovanja i dalje ostaje na poduzetniku.
6. FiskAplikaciju nemojte otvarati samo kada nešto ne radi
Još jedna česta pogreška jest FiskAplikaciju promatrati isključivo kao mjesto na koje se odlazi kada se pojavi problem.
FiskAplikacija je alat za upravljanje i kontrolu dijela procesa povezanih s fiskalizacijom, pa je korisno povremeno provjeriti podatke i statuse koji su u njoj dostupni.
Tijekom 2026. Porezna uprava nastavila je unaprjeđivati FiskAplikaciju, među ostalim prikaz podataka, poruke korisnicima, filtre i funkcionalnosti povezane s fiskalizacijom.
Zato nemojte čekati da vas računovodstvo upozori na nepravilnost.
Povremena kontrola može vam pomoći da ranije primijetite problem i provjerite podudaraju li se podaci u različitim sustavima.
7. Automatizacija ne pomaže ako podaci nisu točni
Jedna od najvećih prednosti Fiskalizacije 2.0 trebala bi biti veća automatizacija poslovnih procesa.
Ali automatizacija je korisna samo ako su podaci koji ulaze u sustav ispravni.
Ako se podaci u programu za izdavanje računa razlikuju od podataka u računovodstvu ili su podaci o kupcima i proizvodima zastarjeli, digitalni sustav neće sam riješiti problem.
Zato redovito provjeravajte:
- podatke o kupcima i dobavljačima
- OIB-ove
- PDV statuse
- proizvode i usluge
- KPD 2025 oznake
- porezne stope
- načine plaćanja
- statuse izdanih i zaprimljenih računa.
Upravo zato Fiskalizacija 2.0 nije samo IT projekt. Ona zahtijeva i dobro postavljene računovodstvene i interne poslovne procese.
8. Niste u sustavu PDV-a? Fiskalizacija 2.0 ipak se odnosi i na vas
Posebnu pozornost trebaju obratiti poduzetnici koji nisu u sustavu PDV-a.
Za njih 2026. i 2027. nisu iste.
Tijekom 2026. porezni obveznici koji nisu u sustavu PDV-a, a ispunjavaju uvjete za korištenje aplikacije MIKROeRAČUN, putem nje mogu zaprimati eRačune. Funkcionalnost izdavanja eRačuna putem MIKROeRAČUN-a predviđena je od 1. siječnja 2027.
Porezna uprava u svom vodiču također navodi da je od 1. siječnja 2026. obveza zaprimanja eRačuna proširena i na porezne obveznike koji nisu u sustavu PDV-a, dok od 1. siječnja 2027. oni koji su ih tijekom 2026. samo zaprimali počinju eRačune i izdavati.
Drugim riječima, za dio poduzetnika 2026. je godina u kojoj se trebaju pripremiti za sljedeću fazu primjene, a ne godina u kojoj Fiskalizaciju 2.0 mogu jednostavno ignorirati.
Što napraviti sada? Provjerite ovih 5 stvari
Ako nakon nekoliko mjeseci korištenja sustava još niste napravili kontrolu procesa izdavanja i zaprimanja eRačuna, sada je dobar trenutak.
Odgovorite na ovih pet pitanja:
- Mogu li bez problema izdati i zaprimiti eRačun?
- Jesu li moji proizvodi i usluge pravilno povezani s KPD 2025 oznakama?
- Znam li gdje mogu provjeriti status svojih eRačuna?
- Znam li tko u mojoj organizaciji pregledava, odobrava ili odbija ulazne račune?
- Jesu li program koji koristim i moje računovodstvo dobro povezani?
Ako na bilo koje od ovih pitanja nemate jasan odgovor, vrijedi još jednom provjeriti kako je proces postavljen.
Fiskalizacija 2.0 nije samo nova porezna obveza
Prvih nekoliko mjeseci primjene pokazalo je da najveći izazov Fiskalizacije 2.0 nije samo naučiti koristiti novi program.
Potrebno je uskladiti tehnologiju, podatke, interne procese i računovodstvo.
Kada su ti elementi dobro povezani, eRačuni mogu donijeti manje ručnog unosa, manje administracije, bržu razmjenu dokumenata i kvalitetnije podatke za računovodstvo.
Ako nisu, digitalizacija vrlo lako postane još jedan sloj administracije.
Imate problema s eRačunima i Fiskalizacijom 2.0?
Ako niste sigurni jesu li vaši procesi pravilno postavljeni ili imate pitanja o eRačunima, KPD 2025 oznakama, FiskAplikaciji i razmjeni dokumentacije s računovodstvom, bolje je nedoumice riješiti sada nego čekati da prerastu u veći administrativni ili porezni problem.
U ACT Kontu pomažemo klijentima uskladiti računovodstvene procese s novim digitalnim obvezama i organizirati poslovanje tako da računovodstvo ne bude samo mjesto na koje šaljete dokumente, nego podrška u pravilnom postavljanju procesa.
Napomena: Funkcionalnosti, tehničke specifikacije i upute povezane s Fiskalizacijom 2.0 tijekom 2026. nadopunjuju se i mijenjaju. Prije primjene pojedinog postupka potrebno je provjeriti aktualne informacije Porezne uprave i obveze koje se odnose na konkretan poslovni subjekt.

